
 Zpět na články
#430 - Írán jde na 15/10

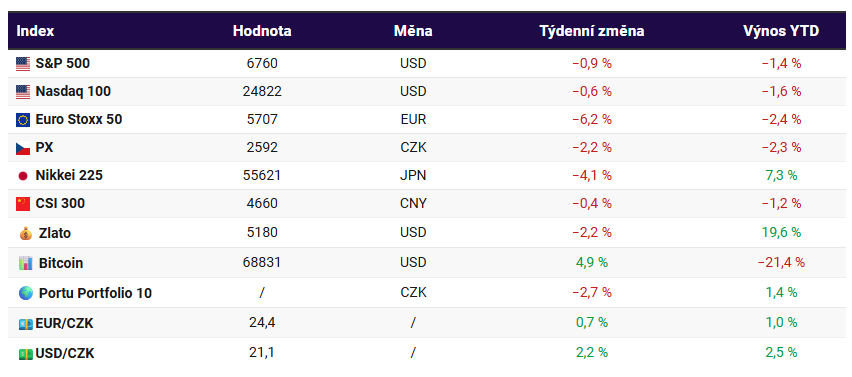
Boj o Hormuzský průliv. Jde oblast, která odděluje ománský poloostrov Musandam od íránské pevniny. Patří mezi nejdůležitější strategická místa na světě, běžně tudy proudí 20 % světových dodávek ropy a významné části dodávek zemního plynu. Přerušení lodní dopravy vyvolalo obavy z výpadku nabídky, což vedlo k nárůstu cen těchto komodit. Cena ropy Brent během několika dní vyskočila zhruba ze 77 USD až na 91 USD za barel, což je nejvyšší úroveň od roku 2024.
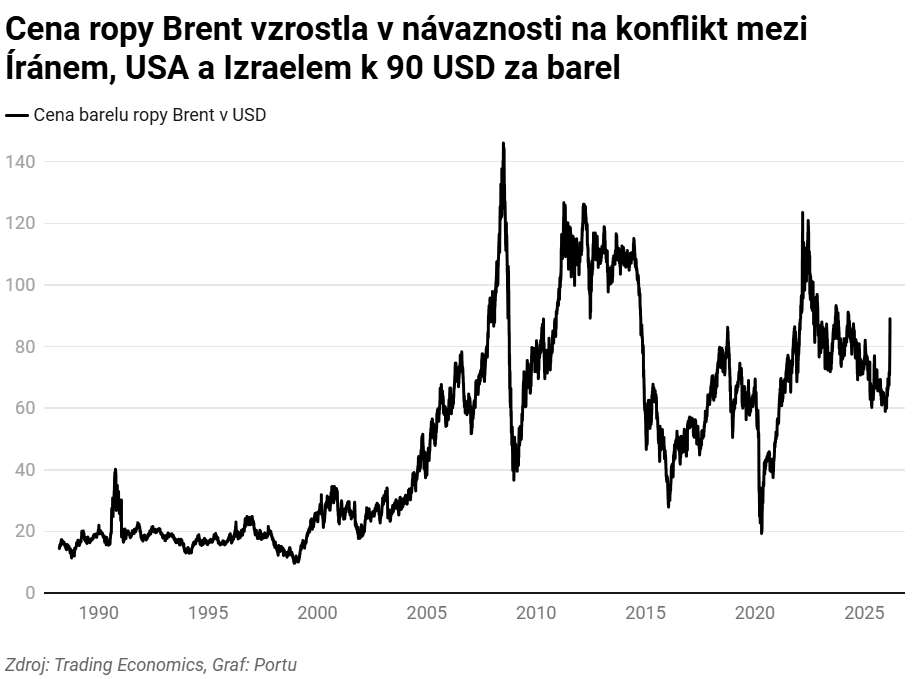
Hlavně klid. Dění na Blízkém východě teď bedlivě sleduje celý svět, rádi bychom ale připomněli, že stále nejde o krizovou situaci, jakou jsme viděli během pandemie nebo po ruském napadení Ukrajiny. Trhy zatím reagují v souladu s očekáváními. Americkému dolaru navíc pomáhá i přehodnocení výhledu – tedy očekávání pomalejšího tempa snižování amerických sazeb – stejně jako pozice USA v současné situaci, od energetických zásob až po vojenskou sílu.
Vliv na klienty Portu. Pro českou ekonomiku představují hlavní riziko ceny energií. Dražší ropa by zdražila pohonné hmoty, zvýšila náklady firem a mohla zpomalit spotřebu domácností, případně zvednout inflaci. Kurz koruny od začátku íránského konfliktu oslabil proti euru o 0,7 % a proti dolaru o 2,3 %. To je obvyklá reakce při zhoršení tržní nálady. Z krátkodobého hlediska převládají rizika potenciálně slabšího kurzu koruny, z dlouhodobějšího pohledu očekáváme uklidnění situace.
I nadále proto platí naše dřívější rozhodnutí ponechat měnovou expozici u dlouhodobějších Portfolií od Portu otevřenou a u krátkodobějších portfolií (rizikový profil 1-3) naopak toto riziko omezit. To se vyplatí i za cenu, že investor nebude profitovat z obtížně předvídatelných tržních šoků. Více si o měnovém zajištění můžete přečíst v článku na Portu Magazínu. Situaci budeme samozřejmě dál pečlivě sledovat.
Trump na tenkém ledě. Zásah v Íránu velká část americké veřejnosti neschvaluje. Pokud se růst cen ropy a zemního plynu přenese i do americké ekonomiky a výrazně zdraží pohonné hmoty, politické body to Trumpovi před letošními volbami do Kongresu rozhodně nepřidá. Strategií Íránu je ale naopak pokusit se maximalizovat cenu, kterou za válku americký prezident zaplatí. Podle Trumpa jde zatím prý vše hladce. Válku hodnotí na 15/10.
Už se zdražuje – konkrétně pohonné hmoty u nás i v USA. Ve Spojených státech ceny benzínu za poslední tři dny vzrostly o 25 centů a růst pokračuje i v České republice. Poslední data od CCS, dostupná ke středě 4. března 2026, ukazují, že cena litru benzínu Natural 95 od pondělí vzrostla z 33,65 Kč na 34,68 Kč, zatímco cena nafty stoupla z 33,17 Kč na 35,10 Kč za litr.
Staré známé akciové tváře. Sektorová reakce kapitálových trhů je podle očekávání nejednotná. Nejvíce rostou energetické společnosti, které profitují z vyšších cen ropy, a obranný průmysl, jenž těží z očekávaného růstu vojenských výdajů. Naopak největší ztráty zaznamenaly aerolinky, cestovní ruch a obecně firmy citlivé na cenu paliv a mobilitu. Konflikt totiž narušil letecké trasy na Blízkém východě a zvýšil provozní náklady dopravců.
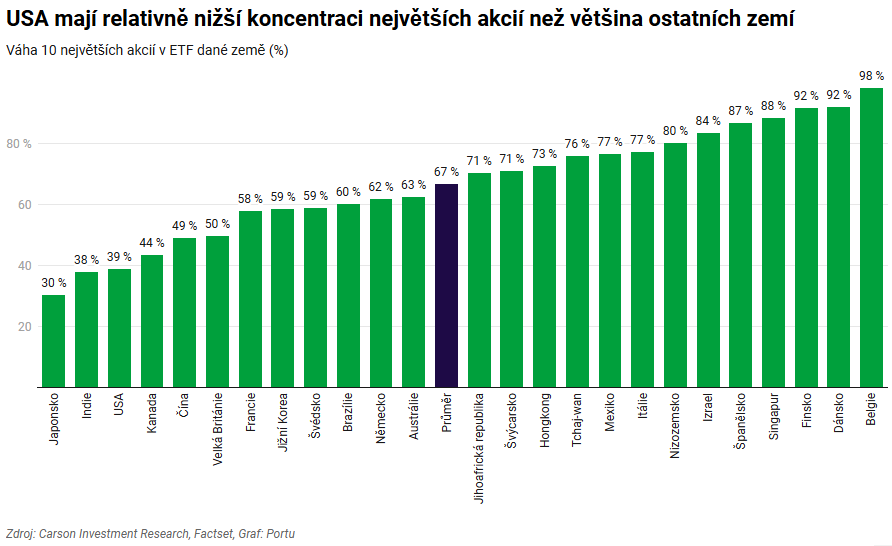
Ne tak dominantní USA. Dominance deseti nejvýznamnějších amerických akcií vyvolává obavy investorů. Pohled na globální trh ale ukazuje, že USA nejsou tak koncentrované, jak by se mohlo na první pohled zdát. V 25 největších ekonomikách světa tvoří v průměru deset největších firem až 67 % trhu. V USA je toto číslo na 39 %. Z velkých ekonomik jsou tak méně koncentrované pouze japonská a indická.
AI vs. ziskovost. (Téměř) všichni o ní mluví, ale jen minimum firem dokáže říct, kolik jim skutečně vydělává. Alespoň to plyne z analýzy zmínek umělé inteligence v komentářích firem z indexu S&P 500 k jejich posledním kvartálním výsledkům. Zatímco 70 % z nich AI zmiňuje v obecném kontextu, jen 1 % z nich se pokouší o vyčíslení jejího vlivu na růst příjmů.
Írán odsunul AI na druhou kolej, ale jen dočasně. Zařazování umělé inteligence do firemních procesů už probíhá, na výraznější ekonomické dopady si však ještě nějakou dobu počkáme. Data z americké ekonomiky přesto ukazují překvapivě silný růst produktivity. Ve 4. čtvrtletí roku 2025 meziročně vzrostla o 2,8 %. Za tímto zrychlením ale nemusí stát pouze AI. Produktivita se totiž měří jako výstup na odpracovanou hodinu, takže může růst nejen díky technologickému pokroku, ale také v důsledku slabší zaměstnanosti nebo nižšího počtu odpracovaných hodin.
Implementaci AI a její dopady na ekonomiku jsme probírali i v naší první velké investiční debatě. Na otázku „Kam míří kapitál v éře AI?“ odpovídali experti Michal Semotan, Aleš Vávra, Petr Žabža a Jaroslav Šura. Debatu moderoval hlavní ekonom Portu Jan Berka. Všichni se shodli, že z dlouhodobého hlediska má AI velký potenciál podpořit ekonomický růst. V krátkodobém horizontu se to však neobejde bez vedlejších efektů. AI přitom byla pouze jedním z témat debaty. Řeč přišla i na dění kolem Íránu nebo na politiku Donalda Trumpa.
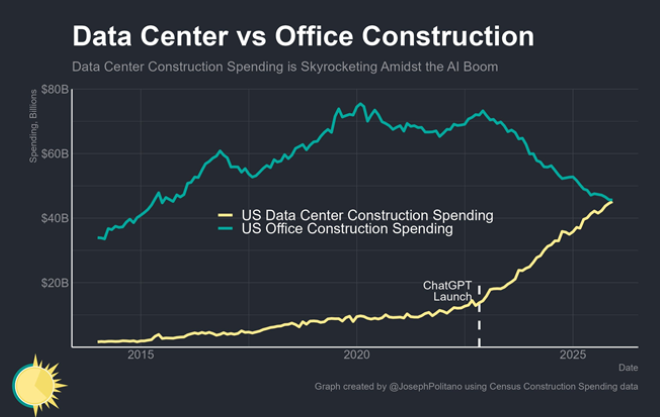
Nahradí datacentra kanceláře? Výstavba datových center v USA zažívá díky boomu AI prudký růst a rychle překonává investice do kancelářských budov. Zatímco v roce 2015 se do datových center investovalo zhruba 20 miliard USD, letos už přes 80 miliard USD. Naproti tomu výstavba kanceláří výrazně klesla. Datacentra se tak stávají novou klíčovou infrastrukturou ekonomiky – do roku 2030 by globální investice do nich mohly dosáhnout 6,7 bilionu USD a spotřeba elektřiny spojená s AI má podle odhadů prudce růst.
Nepěkná data z amerického trhu práce. Tvorba nových pracovních míst v únoru klesla o více než 90 tisíc. Číslo sice zkreslily stávky ve zdravotnictví, které srazily zaměstnanost v tomto sektoru, ale ani mimo něj nebyl obrázek přesvědčivý. V řadě odvětví zůstala tvorba pracovních míst slabá nebo zaměstnanost klesala. Prvotní tržní reakci v podobě korekce dolarových zisků a poklesu výnosů státních dluhopisů nakonec přebil Trump svým výrokem o požadavku bezpodmínečné kapitulace Íránu. Pozornost trhu se tak rychle vrátila ke geopolitice.
Čechům rostou mzdy. Průměrná mzda loni vzrostla o 7,2 % na 49 215 Kč, což znamená meziroční nárůst o 3316 Kč. Po započtení inflace se reálně zvýšila o 4,6 %. Ve 4. čtvrtletí dosáhla průměrná mzda 52 283 Kč a medián mezd činil 45 523 Kč, přičemž dvě třetiny zaměstnanců na průměr nedosáhnou. Nejvyšší mzdy měli tradičně zaměstnanci v IT a ve finančním sektoru, zatímco nejméně vydělávali pracovníci v ubytování a gastronomii. Nejrychleji rostly mzdy v profesních, vědeckých a technických činnostech a ve stavebnictví.
Co nového v Portu?
Do nabídky instrumentů v Portu dnes přidáváme 6 nových ETF, a to i v reakci na zvýšený zájem klientů o komodity a strategické sektory v souvislosti s aktuálním děním kolem Íránu. Nově tak můžete investovat například do stříbra, těžařů zlata, evropských ropných a plynárenských společností, vzácných zemin a strategických kovů nebo těžebního sektoru v Evropě. Nabídku zároveň rozšiřujeme také o ETF zaměřené na inovátory v oblasti kryptoměn a blockchainu. Tato ETF si můžete přidat do svých Portfolií podle vás.
Hezký víkend!

Lukáš pracuje v Portu jako analytik finančních trhů. Každý den sleduje, co se zrovna děje na finančních trzích, a to nejdůležitější předává veřejnosti ve srozumitelné formě. Je velkým fanouškem pasivního investování, které v dlouhém období poráží investování aktivní. Zajímá se o to, jak makroekonomické události ale i politika a business ovlivňují ceny akcií i dluhopisů a jaký vliv to může mít na výnosnost investorských portfolií. Jeho cílem je zvýšení investiční gramotnosti všech Čechů.


