Zpět na články
Dluhopisy nabízejí více než zisky firem. Končí éra, kdy akcie neměly alternativu?

Výnos 10letých amerických státních dluhopisů se v poslední době usadil na atraktivní úrovni kolem 5 %. Zisky, které americké firmy vydělávají v poměru k ceně svých akcií, jsou přitom relativně nízké. Bezpečné dluhopisy tak dnes na papíře nabízejí více než samotné akcie. Znamená to, že je čas z akcií odcházet?
Co vlastně porovnáváme:
Představte si, že koupíte celý index S&P 500. Při aktuálním ocenění z konce října 2026 se tento americký index obchoduje za více než 26násobek svých zisků (P/E). Pokud bychom tento ukazatel obrátili, získali bychom tzv. ziskový výnos, který je aktuálně 3,8 %. Z tohoto pohledu jsou americké akcie nejen dražší oproti svému historickému průměru, ale jako rizikovější aktivum nabízejí méně atraktivní výnos než dluhopisy.
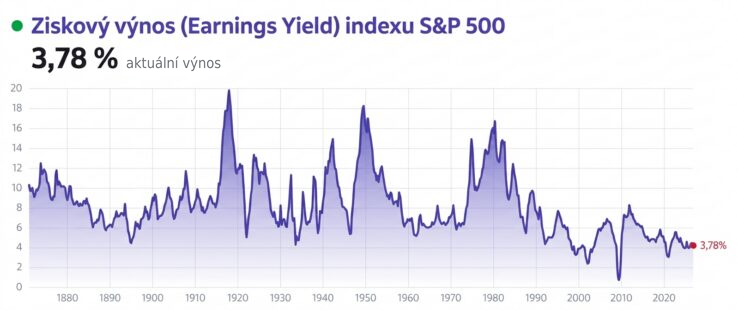
Ziskový výnos amerických akcií klesl pod výnos dluhopisů již koncem roku 2024, což se stalo poprvé od roku 2002. O něco lépe, avšak stále ve prospěch dluhopisů, to vypadá při pohledu na širší globální trh. Index MSCI World, který zahrnuje vyspělé trhy z celého světa (včetně USA, Evropy a Japonska), se obchoduje při zdravějším P/E kolem 22. Tomu odpovídá ziskový výnos přibližně 4,55 %. Stále však mírně zaostává za „bezrizikovým“ výnosem americké vlády.
Realita hotovosti: Aby to nebylo tak jednoduché, zisk (earnings) je do značné míry účetní kategorie. Pro přesnější obraz o zdraví firem se investoři stále více dívají na FCF yield (výnos z volného peněžního toku). Zatímco earnings yield ukazuje účetní zisk na akcii, FCF yield nám říká, kolik skutečné hotovosti firmě zbude po zaplacení všech kapitálových výdajů (CapEx), které jsou nutné k udržení a růstu byznysu.
V roce 2026 je tento rozdíl kritický, protože největší firmy v indexu S&P 500 masivně investují do infrastruktury pro umělou inteligenci. FCF yield společností Alphabet i Meta se dokonce dostal do záporu, což znamená, že investice do AI převyšují tvorbu hotovosti, přestože tyto firmy nadále vykazují rekordní zisky. Rychle klesá FCF yield i dalším technologickým gigantům. To je zároveň jedno z hlavních rizik, které trhy v souvislosti s AI vnímají.
Výsledkem je, že nůžky mezi účetním ziskem a FCF yield se v Americe rozevřely a skutečná „hotovostní“ výnosnost akcií je ještě o něco nižší. Aktuálně dosahuje zhruba 2,5 %, což je výrazně méně oproti historickému průměru (4 až 5 %). O to více vyniká atraktivita 5procentního výnosu na státním dluhopisu, který vyplácí skutečnou hotovost.
Investoři „naskočili“ do dluhopisů
Výnosy 10letých dluhopisů se v říjnu 2026 ustálily kolem hranice 5 %, přestože v září dosáhly úrovně až 5,25 %, nejvíce od roku 2007. Tlak na růst výnosů dluhopisů způsobují rostoucí očekávání ohledně zvyšování úrokových sazeb v USA, což je reakce na inflační tlaky způsobené vyššími cenami energií.
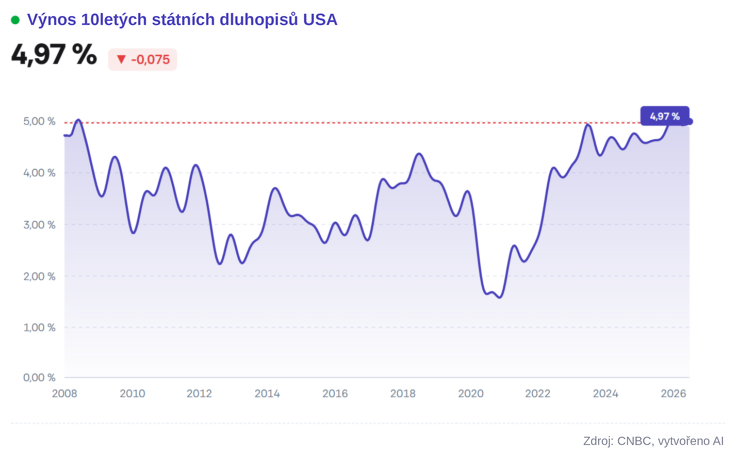
Tento pokles byl přímým důsledkem zvýšené poptávky investorů. Potvrzují to i oficiální data společnosti FactSet za září. Dluhopisové ETF získaly až 41,4 % ze všech čistých přítoků do amerických ETF, což z celkového zářijového objemu 140,9 miliardy USD představovalo přibližně 58,3 miliardy USD.
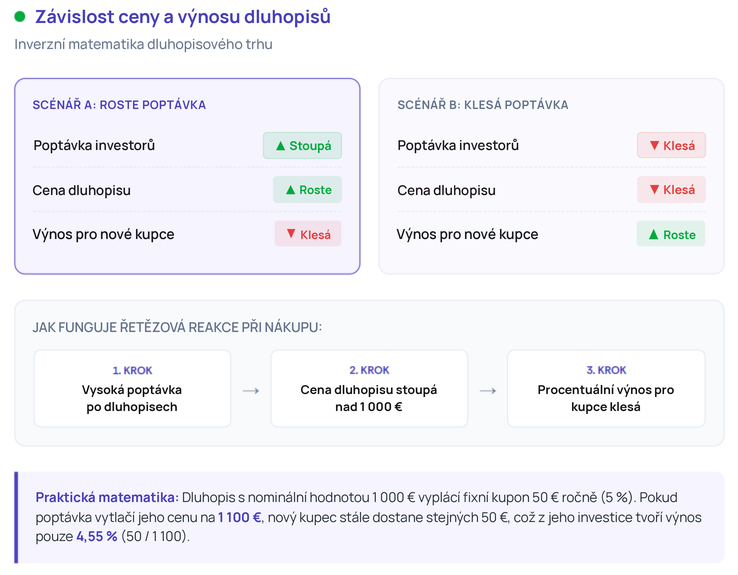
Na dluhopisovém trhu platí jednoduchá matematika: když poptávka po dluhopisech roste a investoři je ve velkém nakupují (jejich cena stoupá), jejich úrokový výnos pro nové kupce klesá.
Tento „útěk do bezpečí“ poháněla především nervozita kolem vysokých valuací technologických akcií a udržitelnosti masivních výdajů na AI, stoupající ceny ropy, přísnější měnová politika a přetrvávající geopolitické napětí na Blízkém východě. Investoři jednoduše hledali přístav a chtěli si „uzamknout“ stabilní a stále vysoký 5procentní výnos.
Proč akcie navzdory drahému ocenění nepadají?
Proč se tedy akciové trhy nesesypou, když jsou dluhopisy tak lákavé? Odpovědí jsou rychle rostoucí zisky firem, díky kterým trh věří, že firmy si svou drahou cenovku dokážou obhájit. Na rozdíl od výnosu dluhopisů není ziskový výnos akcií po koupi stabilní, ale mění se s cenou i s růstem či poklesem ziskovosti.
Aktuálně probíhá výsledková sezóna a podle nejnovějších dat analytické společnosti FactSet za 3. čtvrtletí 2026 rostou zisky firem v indexu S&P 500 meziročně o extrémních 29,5 %. Jde už o 3. čtvrtletí v řadě, kdy růst zisků překonal 25procentní hranici. Trh tak toleruje nižší ziskový výnos, protože kupuje masivní růst.
Aktuální poměr P/E indexu S&P 500 sice činí až 26 a ziskový výnos 3,8 %, ale forward P/E je necelých 19 a ziskový výnos 5,3 %. Tento ukazatel počítá s očekávaným nárůstem zisků v indexu v následujících 12 měsících.
Po zohlednění očekávaného růstu ziskovosti jsou akcie nadále atraktivnější než dluhopisy, protože nabízejí vyšší výnos. To ovšem platí jen tehdy, pokud pomineme rizikové a další faktory.
Co to znamená pro investora
Éra drahého kapitálu mění pravidla hry a tato éra akciovým trhům zpravidla nepřeje, ale to neznamená, že byste měli urychleně prodávat akciové investice a přesouvat se do dluhopisů. Z dlouhodobého hlediska platí, že akcie jsou nejvýnosnějším investičním aktivem. V dalších letech však bude třeba počítat s tím, že výnosnost akcií bude pohánět především samotný růst korporátních zisků, nikoli zvyšování ocenění, protože současná úroveň výnosů dluhopisů představuje pro akciové trhy vážnou konkurenci.
Pokud tedy někdo plánuje investovat dlouhodobě, s horizontem delším než 7 let, měl by nadále investovat v Portfoliích od Portu s rizikovým stupněm 8 a vyšším. Pokud někdo plánuje investovat kratší dobu, měl by zvolit Portfolia od Portu s nižším rizikovým stupněm, kde jsou dluhopisové ETF zastoupeny ve větší míře než akciové ETF.
Marek pracuje ako analytik a špecializuje sa predovšetkým na makroekonómiu, globálne akciové trhy, prípadne komodity. Jeho cieľom je zvýšiť investičnú gramotnosť na Slovensku a približovať odborné témy ľudským jazykom. Marekove komentáre a analýzy vychádzajú v popredných médiách v Česku a na Slovensku.