Zpět na články
Týden v české ekonomice: Růst cen v průmyslu zrychlil na 3,7 % a další novinky

1. Ceny průmyslových výrobců v září meziročně vzrostly o 3,7 %
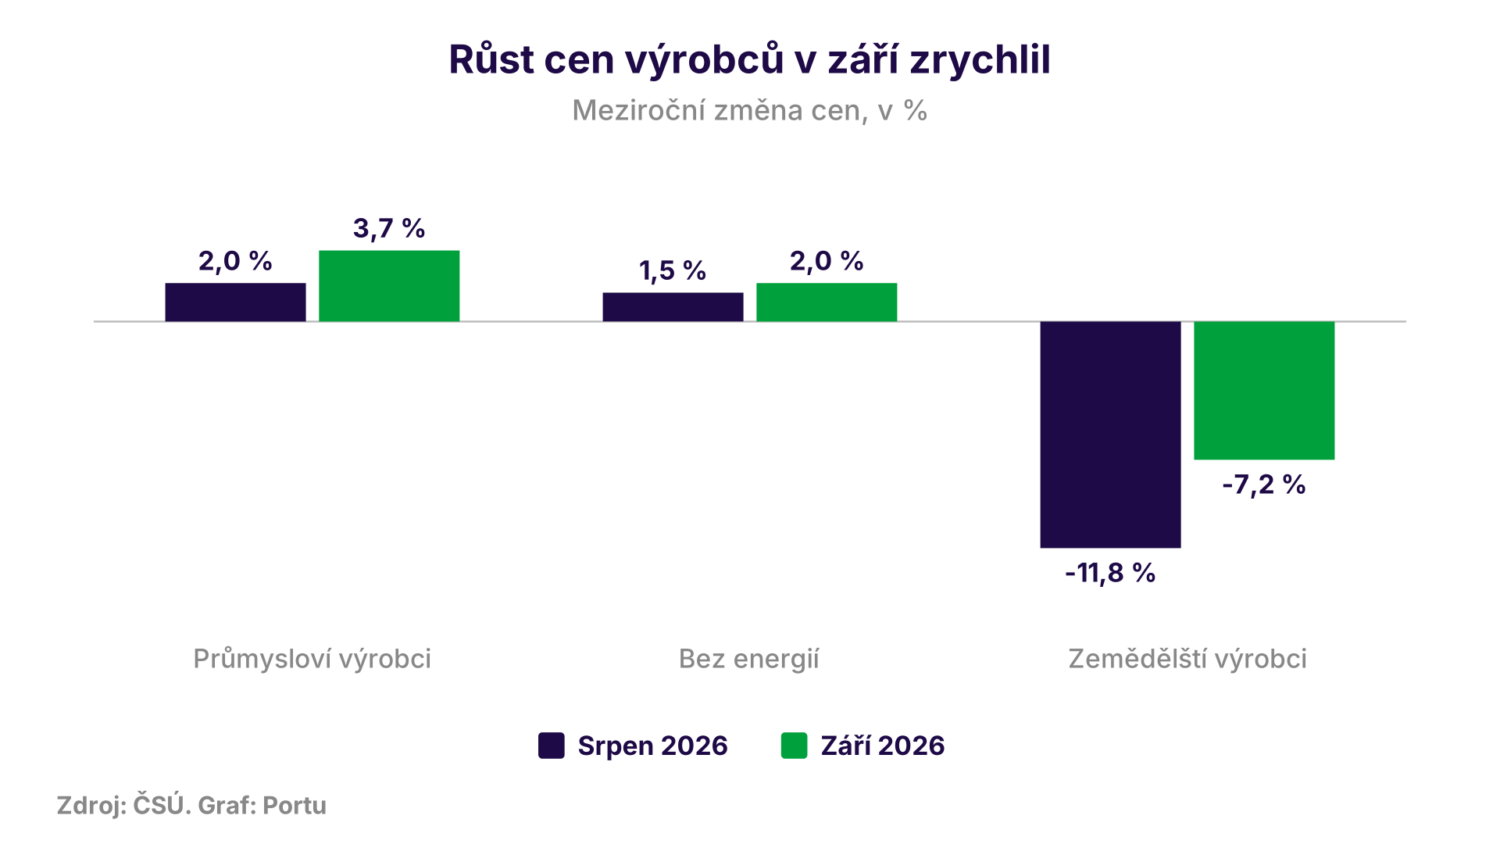
V pátek 16. října zveřejnil ČSÚ zářijové indexy cen výrobců. Ceny průmyslových výrobců se proti srpnu zvýšily o 1,2 % a meziročně o 3,7 %, zatímco v srpnu meziročně rostly o 2,0 %. „Ceny v průmyslu meziročně rostly již šest měsíců v řadě,“ uvedl Vladimír Klimeš, vedoucí oddělení statistiky cen průmyslu a zahraničního obchodu ČSÚ. Takové zrychlení za jediný měsíc je výrazný skok. Jde o ceny, za které firmy prodávají své výrobky dalším firmám, nikoli o ceny v obchodech, do spotřebitelské inflace se proto promítají se zpožděním.
Podle členění na odvětví ČSÚ meziročně zaznamenal významný růst cen koksu a rafinovaných ropných výrobků. Chemické látky a přípravky byly meziročně dražší o 15,1 % a dřevo a dřevěné výrobky o 11,8 %. Odvětví elektřina, plyn, pára a klimatizovaný vzduch bylo naopak meziročně o 1,6 % levnější, i když proti srpnu podražilo o 2,3 %. Meziroční růst tedy nepochází z cen elektřiny a plynu, ale z jiných odvětví, mimo jiné z výrobků z ropy a z chemie, která ropu a plyn využívá jako surovinu.
Druhé členění ČSÚ, podle hlavních průmyslových skupin, ukazuje podobný obraz. Skupina energie, kam patří i ropné výrobky, v něm meziročně podražila o 8,1 % a ceny průmyslových výrobců bez energií meziročně o 2,0 % (v srpnu o 1,5 %). Vyloučením energetické složky, která v tomto členění rostla rychleji než celkový index, tempo růstu klesá. Růst cen bez započtení energií byl mnohem pomalejší než u celkového indexu. Zářijové zrychlení cen výrobců tedy táhly hlavně energie, především ropné výrobky. Nicméně i mírný pohyb v ostatních kategoriích varuje, že vyšší náklady výrobců se už mohou začít přelévat do cen dalšího zboží.
ČSÚ 13. října potvrdil, že spotřebitelská inflace v září zrychlila na 2,5 % a ceny pohonných hmot a maziv byly meziročně vyšší o 37,5 %. „Na tomto zrychlení se opět významně podílely ceny pohonných hmot,“ uvedla Pavla Šedivá, vedoucí oddělení statistiky spotřebitelských cen ČSÚ. Předběžný odhad jsme podrobněji rozebrali v předchozím dílu této série. Opačným směrem stále působí zemědělství, kde byly ceny výrobců podle páteční statistiky ČSÚ meziročně nižší o 7,2 % (v srpnu o 11,8 %). Potraviny tak mohou inflaci tlumit méně než dosud a tlak dražší ropy se může rozšířit z čerpacích stanic i do dalšího zboží. Právě to bude zajímat bankovní radu ČNB, která o sazbách rozhodne 5. listopadu.
2. Průměrná sazba nových hypoték vzrostla na 5,1 %
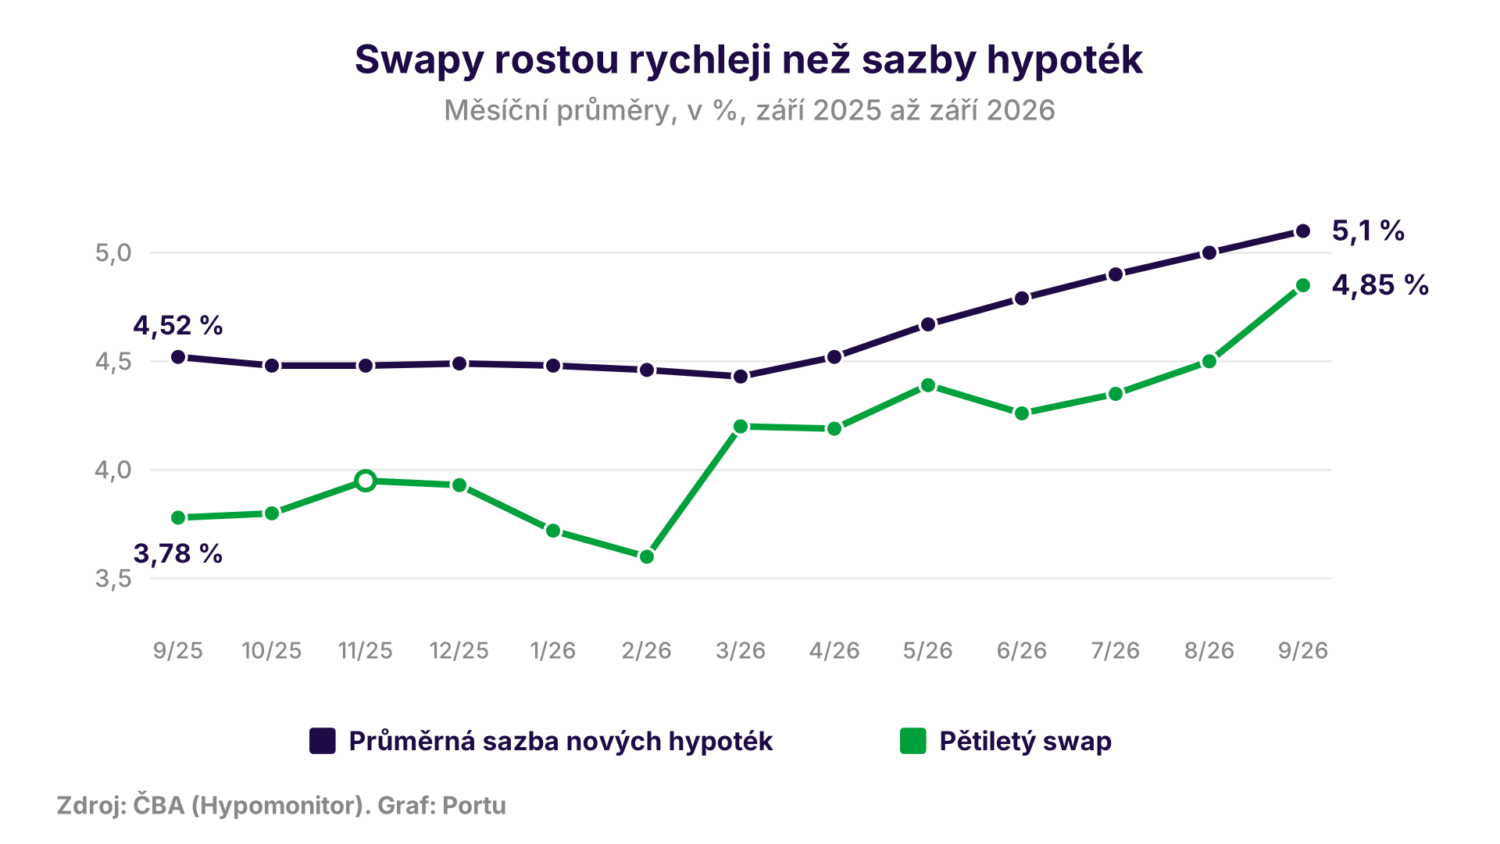
Ve středu 14. října zveřejnila Česká bankovní asociace zářijový Hypomonitor. Průměrná sazba nových hypoték vzrostla na 5,1 % z 5,0 % v srpnu. Překonala tak i průměr roku 2024, kdy činila 5,07 %. Sazby hypoték sledují především tržní sazby, a dokud trh nečeká snižování sazeb ČNB, výrazně levnější hypotéky nelze očekávat.
Vyšší sazby se zatím projevují spíše na počtu než na objemu. Banky v září poskytly nové hypotéky bez refinancování za 28,0 miliardy korun, meziročně o 5 % více, jejich počet byl ale meziročně o 12 % nižší. Průměrná výše nové hypotéky dosáhla 4,67 milionu korun, zatímco v průměru roku 2025 činila 4,21 milionu. Méně lidí si tedy půjčuje vyšší částky.
Pro domácnosti je nejcitelnější splátka. Průměrná splátka nové hypotéky podle asociace činí zhruba 26 500 korun měsíčně, zatímco v průměru roku 2025 to bylo necelých 22 800 korun. K vyšší splátce přispívá jak dražší úvěr, tak vyšší půjčované částky, větší díl nárůstu ale podle propočtu asociace připadá na výši úvěru.
Výhled na další měsíce nenaznačuje úlevu. Pětileté úrokové swapy v září vzrostly v průměru na 4,85 % ze srpnových 4,50 %. Průměrná sazba hypoték byla podle asociace jen o 0,31 procentního bodu nad zářijovým průměrem relevantních swapových sazeb, zatímco dlouhodobě se toto rozpětí pohybuje kolem 1 procentního bodu. Banky tak zatím část růstu tržních sazeb do nabídek nepromítly, a prostor pro další zdražování hypoték proto zůstává otevřený. Kdo už hypotéku splácí a má volné prostředky, často řeší, zda úvěr splatit dříve, nebo peníze investovat. Matematiku obou cest jsme rozebrali v článku Splacení hypotéky vs. investování.
3. Stát vydal Flexi Bondy za 44,6 miliardy korun
Ve čtvrtek 15. října ministerstvo financí oznámilo výsledek druhého upisovacího období Dluhopisu Republiky. Stát vydal Flexi Bondy v celkové hodnotě 44,6 miliardy korun. Z toho 27,1 miliardy tvoří peníze z prvního upisovacího období, které se automaticky vyměnily za nový dluhopis, a 17,5 miliardy korun jsou nové vklady. Ministryně financí Alena Schillerová výsledek označila za skvělý. Pro stát jde o způsob, jak financovat deficit přímo z úspor domácností, a čím větší část dluhu drží občané, tím méně závisí na zahraničních investorech. Jak rychle státní dluh roste, jsme popisovali v jednom z letních dílů této série.
Flexi Bond 002 nese podle ministerstva výnos 3,75 % ročně na období od 15. října 2026 do 15. ledna 2027 a výnos je osvobozen od daně z příjmů. Sazba je shodná s dvoutýdenní repo sazbou ČNB, která je na 3,75 % od června. Při zářijové inflaci 2,5 % je výnos nad aktuální inflací. Pokud by se ale tlak na ceny z průmyslu rozšířil, rozdíl se zúží.
Zajímavý je i profil střadatelů. Podle ministerstva drží Flexi Bond 002 téměř 50 tisíc lidí s průměrným věkem 57 let. Průměrná úspora činí zhruba 900 tisíc korun, medián zhruba 500 tisíc. Velký rozdíl mezi průměrem a mediánem ukazuje, že průměr zvedá menší skupina lidí s vysokými vklady.
Krátký horizont je ale potřeba vnímat realisticky. Výnos se stanovuje vždy na tři měsíce, a pokud by sazby klesaly, klesne i výnos dalšího období. Krátkodobé úložky a dlouhodobé spoření přitom slouží odlišným účelům. U dlouhodobých cílů, jako je důchod nebo spoření pro děti, hraje větší roli dlouhodobý růst úspor, který lze hledat i v jiných nástrojích, ovšem za cenu vyššího kolísání. Jak dluhopisy fungují a jakou roli hrají v portfoliu, vysvětlujeme v článku Co je dluhopis a jak funguje? Třetí upisovací období ministerstvo plánuje zhruba na začátek prosince a vedle Flexi Bondu má nabídnout i pětiletý fixní a pětiletý protiinflační dluhopis.

4. Běžný účet platební bilance skončil v srpnu ve schodku 17,2 miliardy korun
Ve středu 14. října zveřejnila ČNB měsíční údaje platební bilance za srpen. Běžný účet, který zachycuje obchod se zbožím a službami, výnosy jako dividendy a úroky a transfery mezi Českem a zahraničím, skončil ve schodku 17,2 miliardy korun. Před rokem činil schodek 8,8 miliardy korun. Bilance zboží a služeb přitom skončila v přebytku 19,3 miliardy korun.
Schodek tedy nevychází z obchodu, ale z výnosů, které odcházejí do zahraničí. Na dividendách z přímých zahraničních investic odešlo podle ČNB 21,8 miliardy korun. Velká část českých firem patří zahraničním vlastníkům, a ti si zisky pravidelně vyplácejí. Zejména v polovině roku, kdy firmy rozdělují zisky za předchozí rok, proto běžný účet často sklouzává do červených čísel, i když Česko na obchodu se zbožím a službami vydělává. Platební bilance přitom sleduje obchod se zbožím jinak než ČSÚ, proto se její údaj liší od statistiky zahraničního obchodu, která za srpen vykázala schodek 5,3 miliardy korun.
Výmluvnější než jeden měsíc je dlouhodobější pohled. Součet běžného účtu za posledních dvanáct měsíců podle komentáře ČNB dosáhl schodku 11,6 miliardy korun, zatímco před rokem vykazoval přebytek 52,3 miliardy. Ve vztahu k velikosti české ekonomiky jde o malé číslo, směr je ale zřetelný: přebytek z obchodu už nestačí pokrýt odliv výnosů do zahraničí.
Koruně tento vývoj nepomáhá. Země se schodkem běžného účtu potřebuje příliv kapitálu ze zahraničí, a pokud slábne, může to měnu oslabovat. Na finančním účtu Česko v srpnu vykázalo čistý příliv jen 1,4 miliardy korun. Samo o sobě to korunu neohrožuje, spolu s dražší ropou ale patří k faktorům, které mohou na její kurz tlačit. Slabší koruna by navíc zdražila dovoz a přidala další tlak na inflaci, kterou bude ČNB 5. listopadu posuzovat. Pro investory s nezajištěnými aktivy v zahraničí platí, že slabší koruna jejich výnosy přepočtené na koruny zvyšuje, silnější je naopak snižuje. Podrobněji to popisujeme v článku Jak kurz koruny ovlivňuje mé výnosy? a v textu o měnovém zajištění, které toto riziko omezuje.

Kuba je studentem Digitální ekonomiky a je součástí analytického týmu Portu jako stážista. Je fanouškem trhů a inovací, zaměřuje se především na propojení financí a moderních technologií. Jeho cílem je přiblížit hlubší pochopení trhu běžným investorům.